こんにちは。賃貸トラブル解決ナビ、宅地建物取引士の熊坂です。
引っ越しの荷造りで棚を動かしたら、角が壁に当たって穴が開いた。退去の精算書には、その壁の補修と、部屋全体のクリーニングが並んでいる。こんなとき、入居時に契約した火災保険で、どこまで払えるのでしょうか。
火災保険を使える可能性があるのは、契約で補償される事故によって生じた損害です。普段の使用による壁紙の日焼けや、退去のたびに発生する定額清掃費は、通常この対象に入りません。また、保険金が出ない項目でも、借主が当然に支払うわけではありません。原状回復の負担は、賃貸借契約と傷ができた事情から判断します。
すでに傷に気づいているなら、立ち会いや見積もりの完成を待たず、写真を残して管理会社と保険会社に連絡してください。これから立ち会う方も、鍵を返した後に明細を受け取った方も、ご自身の状況に合わせて読み進めてくださいね。
- 退去精算書で火災保険に相談できる項目の見分け方
- 壁・床・洗面台の破損と通常損耗の違い
- 借家人賠償責任と修理費用の補償を見分ける方法
- 立ち会い前の写真の撮り方と退去後の問い合わせ方
退去費用に火災保険が使えるのはどこまで?
「壁紙の張り替え」という一行だけでは、保険の対象かも、自分がどこまで負担するかも決まりません。何が起きたか、誰の物が傷んだか、その費用をなぜ求められているか。手元の精算書と保険証券をこの順番で照らすと、問い合わせ先を絞れます。
原状回復費用を明細ごとに見る
退去精算書を受け取ったら、まず「差引請求額」の上にある項目を見てください。請求額は、家賃、清掃費、補修費などを合計して、預けた敷金や支払済みの金額を差し引いた結果です。敷金で収まった場合でも、そこに事故の補修費が含まれることがあります。反対に、敷金を超える請求でも、事故と無関係な費用ばかりということもあります。
例として、荷造り中に棚を倒して壁を壊した人の精算書を考えます。次の表のように、「請求の項目」と「それが発生した理由」を一行ずつ結び付けてみてください。
| 明細の項目 | 保険との関係 | 最初に確かめること |
|---|---|---|
| 壁の穴の下地補修 | 事故として相談する候補 | 棚が当たった位置と見積もりの補修箇所は同じか |
| 日焼けした別室の壁紙交換 | 経年変化だけなら通常は対象外 | 別室分まで借主に求める理由と特約の有無 |
| 契約で定めた退去時清掃料 | 通常の明け渡しに伴う費用 | 契約時の金額、対象範囲、支払済みかどうか |
| 最終月の家賃・短期解約違約金 | 事故による修理とは別の費用 | 精算期間と契約条項、計算の根拠 |
通常の民間賃貸では、民法第621条が原状回復を考える出発点です。普通に使って生じた損耗や年月による劣化は原則として借主の原状回復義務から除かれ、借主に責任を帰すことができない損傷についても例外が設けられています。
一方、借主の不注意で作った穴などは、原状回復の負担が生じることがあります。国土交通省のガイドラインには、この原則を室内の具体例に当てはめるときの考え方が整理されています。
私なら、明細に「室内修繕一式」としか書かれていない段階では、合計を保険会社に伝えて支払額を尋ねるより、管理会社に部屋別・作業別の内訳をお願いします。どの傷に対する、誰の負担分なのかが分かると、保険で調べてもらいたい一行を指せるからです。
借家人賠償責任と修理費用の違い
火災保険の書類を開いたら、保険金額が一番大きく書かれた欄だけで判断せず、「借家人賠償責任」と「修理費用」を探してみてください。似ていますが、支払いを検討する場面が違います。
借家人賠償責任は、対象の事故で借りた部屋を傷め、貸主に対して法律上の損害賠償責任を負った場合の補償です。誰の部屋をどのように傷め、なぜ借主がその損害を賠償するのかが問題になります。
修理費用は、対象の事故で傷んだ借用戸室を、賃貸借契約の取り決めに従って借主が自費で実際に修理した場合などのための補償です。緊急の修理を対象とする商品もあります。例えば、道路からの飛び石で窓ガラスが割れたとき。
借主が石を飛ばした事情はなくても、ガラス修理を借主が契約に基づき負担した場合を支払例に挙げる保険会社があります。ガラスが割れただけで、借主に修理を発注する義務が生じるわけではありません。
違いがよく表れるのが、家具をぶつけた事故です。三井住友海上の案内には、不測かつ突発的な事故を扱う借家人賠償責任の特約と、火災等に事故の範囲を限った特約があります。
一方、日新火災の「お部屋を借りるときの保険」は、借家人賠償責任の対象事故を火災、破裂・爆発、水ぬれに限定しています。この契約の説明では、家具をぶつけたようなその他の破損・汚損は範囲に入りません。
保険証券に「賠償責任あり」と書かれていても、それだけで答えは出ません。証券と同じ契約始期の約款を用意し、特約名に「限定」の文字があるか、対象事故として何を列挙しているかを読みます。保険会社には「この壁の損傷について、貸主への賠償と、自費修理のどちらで確認する契約ですか」と尋ねると、見るべき条項がはっきりします。
壁の穴・床の傷と経年劣化を見分ける
ダイニングの椅子をどけたとき、床に丸いへこみが見えたとします。家具を普通に置いていた重みで少しずつついた跡なら、国土交通省のガイドラインでは通常使用に伴う損耗として考える例です。
一方、昨日、椅子を運んでいて手を滑らせ、脚の角が床に食い込んだのなら、どんな出来事で壊れたかを説明できます。見た目が似ていても、管理会社と保険会社に伝える内容は変わります。
壁も同様です。日が当たる場所に沿って広く色が抜けた壁紙と、本棚が倒れて一か所だけ破れた壁紙は、同じ「クロス交換」にまとまっていても原因が違います。
後者は借主負担や保険相談の候補ですが、破損を対象にする契約でも、機能に影響しない表面の擦り傷などを除くことがあります。現物について「表面に線が残った」「下地までへこんだ」と具体的に伝えてください。
引っ越しで初めて気づいた跡は、そこで初めて傷ができたとは限りません。入居時の室内チェック表に印がないか、同じ壁が写った写真がないかを探します。
入居初日の家具搬入前の写真に同じ跡があれば、管理会社に送るときは、部屋全体で位置が分かる写真と、該当箇所を示した写しを組みにすると話が早いですよ。古い写真が残っていないときは、発見した状況をそのまま説明します。
壁の穴をパテで塞いだり、床に補修用の塗料を塗ったりすると、原因や元の程度を後から見分けにくくなります。色や柄が合わず、手直しの範囲が広がることもあります。
すぐに生活上の危険がない傷なら、修理方法は管理会社と保険会社に確認してから決めてください。壁紙だけの破れか、石膏ボードまで傷んでいるかによる工事の違いは、賃貸の壁に穴を開けたときの修理費用と退去前の対応で具体的に説明しています。
洗面台のひびと水漏れは誰の損害か
洗面台に化粧品のガラス瓶を落とし、陶器のボウルにひびが入った。こうした事故では、まず洗面台が貸主の設備か、自分で持ち込んだ物かを確かめます。備え付けの洗面台なら、証券に「家財の破損」があるだけでは判断できません。借りた設備を傷めた経緯を伝え、対象となる設備や事故に含まれるか、交換を要するのかを確認することになります。
いつの間にか細い線ができ、物を落とした記憶もない場合は、原因の分からないひびとして相談してください。排水口の周りなのか、蛇口の付け根なのか、触れずに見える範囲で全体とひびを撮ります。
設備の不具合、新しい衝撃、古い傷の広がりは、見た目だけでは区別できないことがあります。管理会社に使用を続けてよいかと点検の手配を尋ねれば、借主が独自に交換品を買ってしまうのを避けられます。
水が漏れたときは、写真よりも被害の拡大を防ぐ対応が先です。安全にできる範囲で水の使用をやめ、管理会社の緊急窓口に発生場所と今も漏れているかを伝えます。自室の床が濡れた、階下の方の家具まで濡れた、自分のドライヤーも濡れた。この三つは同じ水漏れから起きても、確認する補償が異なります。
| 傷んだ物・相手 | 相談の手掛かり |
|---|---|
| 借りている部屋の床など | 借主の責任がある場合は貸主への借家人賠償責任など |
| 階下の入居者が所有する家具 | 借主がその人に賠償責任を負う場合は個人賠償責任など |
| 自分が所有する物 | 家財の補償に該当する水ぬれ事故があるか |
原因が建物側の配管にある場合など、漏れ始めた場所が自室でも、借主に責任があるとは限りません。相手にはご迷惑をかけたことへの気遣いと管理会社に連絡したことを伝え、支払う金額は原因や損害の確認後に相談します。金額の約束を先に交わすと、後に分かった原因や保険会社の認定と食い違うおそれがあります。
清掃費・カビ・ペット傷は対象になる?
契約書に退去時のハウスクリーニング費が定められている場合、その費用は、特定の事故で物が壊れたために発生するものとは性質が異なります。「退去する全員が払う定額の清掃料」は通常、火災保険ではまかなえません。
借主負担としての妥当性は、契約時に対象・金額や算定方法がどう説明され、何に合意したかを見ます。入居時に先払いした清掃料があれば、退去時の請求が同じ作業かも確認してください。
紛らわしいのは、同じ「清掃」に二つの意味があることです。たとえば、退去時の定期清掃と、保険の対象となる漏水事故で床下を乾燥させた作業が一枚の請求書に載った場合です。
後者は被害の復旧に必要な作業かを確認する余地があります。請求書の科目名だけで両方を申請したり、両方を諦めたりする前に、それぞれの作業箇所と理由を分けてもらいましょう。
カビやたばこのヤニ、ペットが同じ場所を何度も引っかいた傷は、長い間に進んだ汚れや傷みであれば、通常、突発的な事故として扱いにくいものです。
それでも、窓際のカビを見ただけで「借主の掃除不足」と決められるわけではありません。以前からの雨漏りや設備の故障がないか、気づいた時期、管理会社に連絡した記録、換気や手入れの状況も負担の判断に関係します。
ペット可物件でも、飼育を認める契約と、爪痕や消臭費を誰が負担するかの取り決めは別です。保険に動物による損害の除外や専用の特約があるかも、賃貸借契約とは別に確かめます。
ペット用に敷金を多く預けた方は、それが預り金として精算されるのか、契約で償却する旨が定められているのかも読み返してください。大切なのは、「保険で出なかったから全部自己負担」という答えで話を終わらせず、貸主が求めている費用ごとに理由を聞くことです。
免責金額と実際の自己負担を計算する
保険会社から「この事故は対象です」と聞いても、退去時に支払う額がゼロになるとは限りません。証券で確認したいのは、何円まで支払うかという支払限度額と、対象の損害から借主側が一定額を負担する免責金額です。
約款にはよく似た「免責事由」という言葉も出てきます。こちらは、故意による損害など、保険金を支払わない理由を指します。金額と理由を区別しておくと、回答を読み違えずに済みます。
仮の数字で見てみます。退去費用の明細が「壁の事故による借主負担の補修費3万円」と「契約で合意している定額清掃費2万円」だけだとします。補修費3万円の全額が保険会社に認められ、その補償が免責金額5,000円を差し引く契約で、限度額にもかからないと仮定します。
保険金は3万円から5,000円を引いた2万5,000円です。清掃費は計算に入らず、最終的に自分で負担するのは免責分と清掃費を合わせた2万5,000円になります。
この例で先に敷金を預けていたら、精算書に出る振込額はさらに変わります。敷金は借主がすでに預けたお金で、保険金ではありません。
その場で振り込んだ金額、敷金から引かれた金額、貸主または自分が受け取る保険金を別々に控えると、自分の最終負担を追えます。保険会社から貸主へ直接支払われる場合には、その金額が精算書のどこに反映されたかも確認できます。
もう一つ、自分で計算する前に確かめたいことがあります。同じ契約でも、家財、借家人賠償責任、修理費用で免責金額や限度額が異なることがあります。証券の家財欄にある自己負担額を、そのまま壁の賠償に当てはめることはできません。
保険会社には「今回適用する補償名、認定した損害額、差し引く金額、振込先」を尋ねてください。見積額と認定額が違うときも、この四つが分かれば、どこに差が出たのかを具体的に質問できます。
退去費用で火災保険を申請する前の確認事項
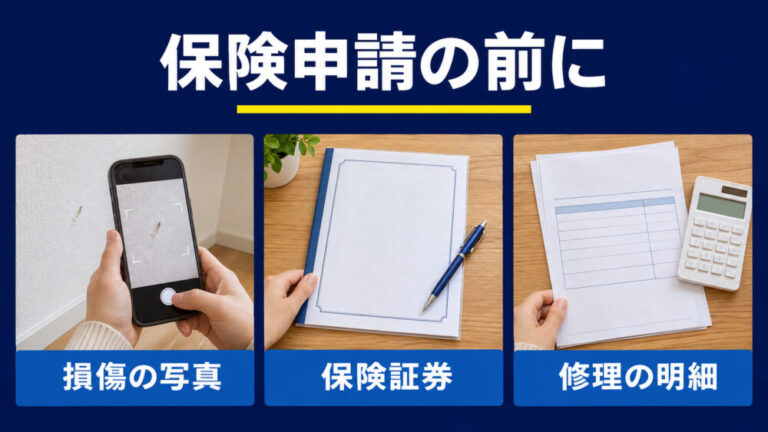
ここからは、鍵を返す前に済ませたいことから、精算書と保険会社の回答を突き合わせるところまで、手続きの順に見ていきます。保険証券や見積書が全部そろっていなくても、事故の第一報は入れられます。手元にある物を伝え、次に誰が何を用意するかを決めておきましょう。
保険証券で事故日と契約期間を確かめる
証券で最初に見るのは、事故が起きた住所と部屋番号、そして保険期間です。引っ越し先で新しく契約した証券や、最新の更新案内だけを見ていると、以前の部屋で起きた事故の契約と取り違えることがあります。
事故の頃にその部屋を補償していた保険会社と契約番号を特定してください。更新の前後で保険会社や補償内容が変わった方は、今のプランを以前の事故に当てはめないようにします。
日にちは三つに分けると整理しやすいですよ。家具を倒したのが土曜日、家具をどけて壁の穴に気づいたのが日曜日、立ち会いで管理会社に見せたのが月曜日なら、それぞれ別の日です。
曜日しか思い出せないときは、引っ越し業者の作業伝票、当時送ったメッセージ、写真の撮影日時などで確かめます。覚えているのが見つけた日だけなら、「発見日は分かるが発生日は特定できない」と伝えてください。発見日をそのまま事故日に置き換えないことが大切です。
紙の証券が見当たらないなら、申込完了メール、保険料の引き落とし案内、契約者用マイページに保険会社名や証券番号が残っていないかを探します。
入居した不動産会社に聞くなら「更新後も同じ会社か、いつまでの記録か」まで尋ねると、古い加入案内を現契約と取り違えずに済みます。契約者が親や勤務先で、実際に住んでいた人が別なら、入居者が補償される人の範囲に入るかも伝えて確認します。
退去の連絡をしても、賃貸借契約の終了手続きと保険の解約手続きが別の会社もあります。荷物を出した日、鍵を返す日、保険契約の終了日時が一致すると思い込まず、旧居で搬出や掃除をする予定が残る場合は、その日程を添えて保険会社に相談してください。すでに解約済みの方は、古い契約番号と当時の記録を捨てずに手元に残しておくと、後から照会するときに役立ちます。
立ち会い前に残す写真と事故の記録
傷の写真は、近くから一枚だけ撮ると、大きさは分かっても「どの部屋のどの壁か」が伝わりにくくなります。私は、まず入口から家具や窓との位置関係が分かる一枚、次に壁や床の一面、最後に傷の近く、という順序をおすすめします。
安全に置ける場所なら定規などを傷の横に添えます。定規で傷を隠したり、割れた部分を動かして形を整えたりする必要はありません。
床が濡れた事故では、拭く前の状態を残せると参考になりますが、撮影のために止水や管理会社への緊急連絡を遅らせないでください。
すでに水を拭いた、危険を避けるため割れ物を片づけたという場合は、その事情と片づける前に見た範囲をメモします。壊れた物を保管する必要があるかは保険会社に尋ね、危険な破片を証拠のために手に取ることは控えましょう。
記録は長い報告書でなくて構いません。部屋の略図に丸を付け、写真番号の横に「洋室の入口から見て右、棚を運んだときに当てた」「洗面所の床、いつからかは不明、今朝発見」などと一行ずつ添えてみてください。
別々の日についた傷は別の行にします。一枚に複数の傷が写っていても、今回の事故との関係は同じとは限りません。写真に丸を入れた版を送るなら、加工前の元画像も手元に残します。
入居時のチェックシートがあれば、同じ位置に以前から補修跡がなかったかも見比べます。立ち会いのときは、借主と担当者が一緒に見た範囲が分かるよう、指摘を受けた箇所の写しをもらいます。
鍵を返してから「もう一度撮ればよかった」と思っても、自由に室内へ入り直せるわけではありません。写真や書類が管理会社側にしかなければ、記録した日時と場所を添えて、該当部分の共有をお願いしてください。
管理会社と保険会社への連絡例
管理会社は、設備の点検や貸主への報告、修理業者の手配、退去時の費用の内訳を確認する窓口です。保険会社や取扱代理店は、事故の受付と、どの補償で判断するかを確認する窓口です。
入居のときに同じ不動産会社でまとめて手続きをしても、管理担当者に写真を送った時点で保険会社にも事故が届いたかは別の話です。管理会社経由で受付を頼んだ場合は、連絡先と受付番号を聞いておきましょう。
管理会社への連絡例
「退去予定の○号室です。昨日、荷造りで棚を運んだ際、洋室入口の壁に角を当てて穴ができました。全体と近くからの写真を添付します。点検や修理はどちらで手配されますか。見積もりでは下地の補修と壁紙の範囲を分けていただけますか」
保険会社への連絡例
「旧居の契約番号は○○です。荷造り中に棚を壁に当て、貸主の壁が破損しました。管理会社には連絡済みで、金額の合意や修理の発注はしていません。対象となり得る補償、工事前に必要な写真や書類、次の連絡方法を教えてください」
この文例は、実際に棚を当てたことが分かっている場合のものです。原因不明なら「荷物を運び出した後に見つけました。ぶつけた場面は確認していません」と入れ替えます。
引っ越し業者が作業中に傷をつけたのを見たときは、業者名、当時の担当者、その場で確認した内容も伝えましょう。借主が自分で起こした事故として届けると、誰に確認すべきかが変わってしまいます。
修理日が近い場合は、立ち会い日と工事予定日を具体的に伝えます。保険会社に現地確認が必要か、写真で足りるか、管理会社に何を撮ってもらうかを聞き、双方の連絡をつなぎます。
返事を待つ間に新しい見積もりが出たら、同じ受付番号で追加資料として送れるか尋ねてください。電話で決まったことは、日付・相手の名前・次に連絡する人を控えると、引っ越しの最中でも対応が途切れにくいです。
見積書・必要書類と立ち会いのサイン
保険会社へ最初から何を提出するかは、事故の内容と契約によります。ヤマダ少額短期保険の案内でも、請求書のほか、修理の見積書、損傷箇所の写真、賃貸借契約書の写し、支払いを証明する領収書などが、補償の種類と状況に応じた資料として挙がっています。
自分で有料の鑑定や見積もりを申し込む前に、管理会社の資料でよいか、誰の名義の書類が必要かを受付担当者に聞いてください。
壁の張り替えなら、業者が施工する面積と、借主に費用を求める面積を分けて読みます。穴の開いた部分の下地補修、色合わせに必要な壁一面の施工、ついでに別室で行う内装更新は、目的が違います。
国土交通省のガイドラインでも、壁クロスの負担を考える際は、損傷箇所や施工単位、経過年数を考慮します。借主が傷をつけた事実を認めても、住戸全体の新品交換額をそのまま引き受けるという意味にはなりません。
見積もりが届いたら、足りない情報だけを具体的に尋ねましょう。「この一式のうち、洋室入口の壁の材料費と施工費はいくらですか」「貸主負担分を引いた後の金額ですか」と聞くと、管理会社も回答しやすくなります。
壁紙一面か全面かで判断に迷う場合は、壁紙の全面張り替えを請求されたときの面積・単価・負担割合の見方も参考にしてください。
退去立ち会いの書類では、傷の現況確認と、金額や負担割合への同意を区別します。署名欄の上に何が書いてありますか。「洋室の壁に傷あり」という記録と、「見積額を全額負担することに同意する」という記載では意味が違います。
金額が空欄なら、何が後から埋まるのか、いつ内訳を確認できるのかを質問し、納得できない費用は未合意であることを伝えて控えを確保します。
すでにサインしていても、まず当日の書類の文言と金額を読み返します。どの部分に合意したのか、後日の追加項目まで含むのかによって、管理会社に尋ねる内容が変わります。
手元にあるのが最終請求書だけなら、当日の署名書類の写しを取り寄せてください。状況別の整理には、退去立会いでサインした後に高額請求が届いたときの確認方法が役立ちます。
退去後の申請期限と対象外のときの相談先
鍵を返してから請求が届いたら、「いつ見つけたどの傷の請求か」を最初に見ます。入居中に破損して管理会社にも報告し、退去後になって工事金額だけが判明した場合と、立ち会いの後に誰も知らなかった傷が初めて見つかった場合とでは、確かめられる事実が違います。すでに保険に事故を届けていたら、旧居の契約番号と受付番号を伝え、見積もりを提出する方法を聞いてください。
初めて報告する場合も、退去や解約の事実だけで可否を判断せず、事故当時の保険会社に経緯を伝えます。ただし、フレックス少額短期保険のように、退去立ち会い後に発見された損害は対象外と案内する会社もあります。
「入居中についたはず」という推測だけでは足りません。管理会社に、最初に確認した人、発見日時、立ち会い記録、補修前の写真を尋ねます。工事が終わっていても、施工前の写真や作業報告書が残っていれば確認をお願いできます。
保険法第95条では、保険給付を請求する権利は、権利を行使できる時から原則3年間行使しないと時効で消滅します。この3年は、退去した日から一律に数える猶予期間ではありません。また、事故を速やかに知らせることと、保険金請求権の時効は別です。
時間がたつと現場や修理前の状態を確認できなくなるため、書類に不足があっても第一報を先に入れます。期限が迫る、または過ぎたと言われた場合は、起算点と必要な手続きを保険会社に確認し、争いがあれば弁護士に相談してください。
回答が「対象外」のときは、対象事故に入らないのか、損傷を確認できないのか、免責金額内で支払額が生じないのかを聞きます。追加資料で補える場合と、契約上どうしても対象にならない場合を分けられるからです。保険会社との話し合いで解決しなければ、契約書類にある指定紛争解決機関を確認します。
対象の損害保険会社とのトラブルなら「そんぽADRセンター」、対象の少額短期保険業者なら「少額短期ほけん相談室」が窓口です。貸主側の退去費用の請求そのものに困っているときは、消費者ホットライン188で地域の消費生活相談窓口の案内を受けられます。
退去費用と火災保険の確認ポイントまとめ
退去費用を前に、何から手をつければよいか迷ったら、手元の明細から一つだけ、気になる項目を選んでください。「洋室の壁を修理」とあれば、住み始めたときにその壁はどうだったか、何かが当たった記憶はあるか、写真は残っているか。
その一か所について答えられる範囲を集めれば、管理会社と保険会社に話を始められます。事故の有無が分からない箇所まで、急いで一つの説明にまとめる必要はありません。
| 今の状況 | 今日できること | 手元に残すもの |
|---|---|---|
| まだ部屋に入れる | 傷の位置と程度を記録し、管理会社と保険会社に第一報を入れる | 写真の原本、連絡日時、事故の受付番号 |
| 立ち会いが明日・当日 | 担当者と箇所を確認し、現況の確認と費用への同意を区別する | 立ち会い記録の控え、未確定項目、明細を受け取る予定日 |
| 鍵を返した後に請求が届いた | 立ち会いの記録と明細を照合し、事故当時の保険会社へ問い合わせる | 旧居の証券、工事前の写真、回答期限 |
| 保険金の金額が決まった | 借主負担額、保険の支払先、敷金からの控除を照合する | 認定内容が分かる回答と最終精算書 |
見落としやすいのは、管理会社の支払期限と保険会社の回答予定日がずれる場面です。審査を依頼しただけで、貸主との支払期限まで自動で延びるわけではありません。
期限の前に「事故の審査中です。明細のうちこの項目を確認しています。いつまでにどう回答すればよいですか」と相談し、調整した内容をメールなどで残してください。反対に、すでに払った方は領収書や振込の控えを保存し、支払済みであることを保険会社に伝えます。
「保険で全部払えるから」と発生理由を書き換えるよう勧められたり、申請代行の契約を急かされたりしても、その場で依頼する必要はありません。契約中の保険会社に直接相談できます。
宅建士として私が特に大切にしたいのは、保険の結果にかかわらず、貸主と借主の負担を根拠のある金額で精算することです。最後に、ご自身が負担すると確認できた項目と、保険や敷金で支払いに充てられた金額が、最終精算書の上で合っているかを確かめてください。