こんにちは。賃貸トラブル解決ナビ、宅地建物取引士の熊坂です。
大雨や洪水で賃貸の部屋が浸水すると、片付けだけでも大変なのに、床や壁の修理費用まで請求されたらどうしようと不安になりますよね。家財の買い替え、住めない間の家賃、ホテル代など、お金の心配が次々に出てくると思います。
まず押さえたいのは、借主に責任のない水害で建物の修繕が必要になった場合、原則として貸主が対応するということです。ただし、家具や家電の損害まで大家さんがすべて補償するという意味ではありません。建物の修理と、家財・仮住まいの費用は分けて考える必要があります。
この記事では、大家負担になる基準と例外、火災保険の水災補償、管理会社への連絡、家賃減額や退去の判断まで整理します。今まさに浸水している場合は、費用の確認や写真撮影より避難を優先し、安全が確保できてから読み進めてください。
- 水害による建物の修理が大家負担になる基準
- 借主の過失や家財被害で負担が変わるケース
- 火災保険の水災補償と家賃減額の考え方
- 浸水後の連絡・証拠保存・修理交渉の進め方
賃貸の水害で修理費用を負担するのは誰?
最初に、壊れた物が建物なのか自分の家財なのか、そして浸水の原因に誰の責任があるのかを整理します。この二つを分けると、大家さんへ求める対応と、自分の保険へ確認する内容が見えてきます。
大家負担の原則と民法の修繕義務
借主の責任によらず、賃貸住宅として使うために必要な修理が生じた場合は、原則として貸主が修繕します。民法606条は、貸主の修繕義務を定める一方、借主の責任で修繕が必要になった場合を例外としています。河川の氾濫や豪雨による浸水で床・壁・備え付け設備が傷んだなら、まず貸主側へ復旧を求めるのが基本です。
ここで混同しやすいのが、大家さん自身に落ち度がなければ修理しなくてよい、という考え方です。修繕義務は、家を使用できる状態にするための契約上の義務です。自然災害を防げなかったことと、被災後に建物を直す義務があるかは、同じ問題ではありません。
例えば、窓を閉めて普通に暮らしていたところ、道路からあふれた水が玄関を越えて入ったケースを考えてみましょう。借主が原因を作っていなければ、床が濡れたという結果だけで借主負担にはできません。まず浸水経路と修繕の必要性を調べ、契約内容も踏まえて判断します。
大家さんの修繕義務と、借主への損害賠償義務は別です。建物の修理を求められても、家財の買い替え代やホテル代が自動的に全額支払われるわけではありません。
また、連絡先が管理会社であっても、管理会社が当然に自分のお金で修理するとは限りません。賃貸借契約の貸主が誰かを確認し、管理会社には貸主への報告、現地調査、業者手配の窓口として連絡します。所有者と契約上の貸主が異なる物件では、請求先を自己判断で決めないことが大切です。
なお、建物が流失したり、復旧ができず契約の目的を果たせなくなったりした場合には、修繕を続ける話ではなく契約終了の検討が必要です。すべての被害で元通りの再建まで請求できるわけではありません。修理可能か、どこまで使用できるかを確認するところから始めましょう。
床上浸水と床下浸水の修理範囲
床上浸水か床下浸水かは、被害の範囲や復旧方法を把握するための重要な情報です。ただし、水位の区分だけで大家負担と借主負担が入れ替わるわけではありません。床下だけの浸水でも、住宅の使用に必要な排水・乾燥・補修があるなら、建物の復旧として検討する必要があります。
床上まで水が達した場合、畳やフローリングの表面だけでなく、床下の断熱材、壁の下地、建具、コンセント周辺などに影響が及ぶことがあります。見える水を拭き取った段階で、修理が完了したとは判断できません。どの部分を点検し、撤去・交換や乾燥が必要かは、管理会社が手配する業者などに確認してもらいます。
一方、床下浸水では居室が一見きれいでも、床下に水や泥が残っている場合があります。借主が床板を外したり狭い床下へ入ったりせず、異臭、床の変形、湿り、使えない設備など、生活の中で確認できた事実を伝えてください。消毒についても、場所や汚染状況を確かめず薬剤をまくのは避けましょう。
| 被害の対象 | 確認する復旧内容 | 最初の相談先 |
|---|---|---|
| 床・畳・壁・建具 | 乾燥、下地の点検、補修・交換 | 管理会社・貸主 |
| 床下や建物内の泥・水 | 排水、泥の除去、乾燥の必要性 | 管理会社・貸主 |
| 備え付けの電気設備 | 安全点検、使用再開の可否 | 管理会社を通じた専門業者 |
| 自分の家具・家電 | 修理可能性、廃棄、保険申請 | 自分の保険会社など |
同じエアコンでも、賃貸の設備として付いている物と、自分で購入した物では整理が変わります。前の入居者が残した残置物も、設備として貸されているかを契約書や設備表で確認してください。物の置き場所だけで所有者を判断しないようにしましょう。
工事費は浸水範囲、汚泥の状況、材料、設備の被害で大きく変わります。現地調査なしに一律の相場を当てはめるより、作業内容と数量が分かる見積書を確認する方が、負担を判断するうえで役立ちます。
借主の過失で自己負担になるケース
水害と同時に発生した損傷でも、借主の行動が原因となった部分は負担を求められる可能性があります。例えば、閉められる窓を開けたままにして雨水を招き入れた場合や、借主が排水口を物でふさいだことが浸水に結び付いた場合です。ただし、不注意らしい事情が一つあるだけで、住宅全体の被害を負担するとは限りません。
大切なのは、その行動と損傷が実際につながっているかです。仮に窓が開いていても、部屋の被害の大部分が河川の氾濫によるものなら、窓の開放で増えた損害と区別する必要があります。原因が複数あるときに、すべてを借主の責任とする説明には注意が必要ですね。
また、修理が必要な状態に気付いたら、貸主へ遅滞なく知らせることも重要です。民法615条には借主の通知義務があり、貸主がすでに知っている場合などを除き、修繕が必要なことを伝える必要があります。連絡できるのに長く放置し、そのために損害が拡大した場合は、拡大した部分の責任が問題になります。
もちろん、避難中で室内に戻れない、通信障害で連絡できないなどの事情は分けて考えるべきです。財産を守るために危険な部屋へ入る必要はありません。連絡を試みた日時、つながらなかった状況、避難先から送ったメールなどを保存し、可能になった時点で被害を知らせてください。
借主負担と言われた場合は、原因調査の結果、問題とされた行動、対象箇所、請求額の内訳を確認しましょう。その場で責任を認める書面に署名するより、写真や入居時の記録と照らし合わせてから返答する方が安全です。自分の過失が考えられる場合も、保険会社へ事故を連絡し、対象となる補償があるか確認します。
なお、洪水ではなく上階の洗濯機などから水が漏れた場合は、原因者や使う保険が変わります。天井からの漏水が疑われるときは、上の階から水漏れしたときの賠償請求と対処法も参考にしてください。見た目が水浸しでも、事故の原因は分けて調べることが出発点です。
家財やホテル代は大家負担になる?
自分で買った冷蔵庫、テレビ、ソファ、衣類などは、建物とは別の家財です。自然災害でそれらが傷んでも、貸主という立場だけを理由に、大家さんへ買い替え代を請求できるわけではありません。まず、自分が契約している家財保険に水災補償があるかを確認します。
同じように、避難先のホテル代や引越し代も、建物の修理費に自動的に含まれるものではありません。大家さんにも防げない水害で、一時的な住まいが必要になったという事情だけでは、貸主の賠償責任が認められないことがあります。生活再建に必要なお金だけに、支払ってもらえる前提で高額な予約をしないことが大切です。
一方、以前から知らせていた不具合を貸主が放置し、それが被害につながった場合などは、別途、損害賠償を検討できる可能性があります。例えば排水設備の異常を何度も伝えていたなら、通知した内容、貸主の対応、今回の浸水との関係が判断材料になります。単に古い建物だったというだけで責任が決まるわけではありません。
仮住まいについて合意できる場合は、誰が手配するか、宿泊費の上限、対象となる人数、期間、延長の手続きまで確認しましょう。管理会社が宿を紹介してくれたという事実と、費用を全額負担すると約束したことは別です。電話で決まった内容も、後からメールで確認しておくと食い違いを防げます。
家財の補償、家賃の減額、仮住まい費用は別々の項目です。まとめて「補償してほしい」と伝えるより、被害の対象と求める対応を分けると、確認すべき契約や保険がはっきりします。
ホテルの領収書だけでなく、宿泊が必要になった理由も残してください。部屋に立ち入れない、寝室が使えない、工事中は滞在できないと説明された、といった記録です。あとで費用負担を話し合うとき、金額の証拠と必要性の証拠を組み合わせられます。
自治体の避難先や被災者向け住まい支援、保険の臨時費用などを利用できることもありますが、災害や契約によって条件は異なります。自分の地域で実施されている制度と加入保険を確認し、大家負担か自己負担かだけの二択にしないようにしましょう。
火災保険の水災補償と水濡れの違い
火災保険に加入していても、水害がすべて補償されるとは限りません。確認したいのは、保険の対象が建物か家財か、そして洪水などを対象とする水災補償が付いているかです。賃貸契約時に加入した保険でも、補償の組み合わせは商品ごとに異なります。
特に間違えやすいのが、水災と水濡れです。一般に、豪雨による洪水や高潮などの被害は水災として扱われ、給排水設備の事故や他の部屋からの漏水などは水濡れとして扱われます。水濡れ補償という名称を見て、川の氾濫による浸水にも使えると判断しないでください。
水災補償があっても、支払いの条件や自己負担額があります。床上浸水、地盤面からの浸水の高さ、損害の程度などを条件とする商品もあるため、床下浸水だから必ず対象外、少し濡れたから必ず対象、と一律には言えません。契約した時期の約款や重要事項説明書をもとに、事故受付窓口へ確認します。
大家さんが建物の保険に加入していても、借主の家財まで一緒に守られるとは限りません。また、借家人賠償責任保険は、借主が貸主への法律上の賠償責任を負う場合に備える保険です。借主に責任のない自然災害で、貸主の建物修理を当然に肩代わりするものではありません。
保険会社へは、被災日時、住所、浸水の原因として分かっていること、水位の痕跡、壊れた家財を伝えます。原因がまだ不明なら推測を断定せず、調査中と説明してください。事故受付番号と担当窓口を控え、修理や処分を進める前に必要な写真・見積書などを尋ねましょう。
保険が出ないことと、法律上の修繕負担は別問題です。大家さんの保険が対象外でも、それだけで借主に負担が移るわけではありません。反対に、自分の保険で費用が出るとしても、事実と異なる事故原因を申告してはいけません。
今回は加入済みの補償を確認するのが先ですが、更新時には補償範囲を見直す余地があります。保険を選ぶ際の基本は、賃貸の火災保険を自分で選ぶ方法と注意点で整理しています。被災後に補償を追加しても、すでに起きた事故まで対象になるわけではありません。
特約や原状回復の請求を確認する
契約書に修理は借主負担と書いてあると、反論できないと感じるかもしれません。しかし、電球などの小さな交換を借主に任せる条項と、水害後の床や壁の大規模な復旧を負担させる条項では、対象が違います。まず、どの条文を根拠に、何の修理費を請求しているのか確認してください。
修繕に関する特約は、文言や対象、契約の経緯などによって解釈が問題になります。個人が住まいとして借りる消費者契約では、消費者に一方的に不利益な内容が消費者契約法上問題になる場合もあります。ただし、借主に不利だからすべて無効、自然災害と書かれていればすべて有効、という単純な判断はできません。
天災について貸主は責任を負わないという記載も、何を免除する趣旨なのかが重要です。家財などへの損害賠償に関する条項なのか、修繕についても定めているのかを区別します。管理会社が口頭で説明した結論だけでなく、契約書の該当箇所を示してもらうと確認しやすくなります。
退去時の原状回復も、被災したから借主が新品に戻すという仕組みではありません。民法621条は、借主の責任によらない損傷を原状回復義務の対象から除いています。水害による損傷、以前からあった傷、通常の使用による傷みを分け、請求内容と写真を照らし合わせましょう。
例えば、水害後に床を全面交換する見積書が出ても、その金額のすべてが借主の債務になるとは限りません。工事全体の費用と、借主へ請求する金額・理由を分けて尋ねてください。借主の過失が一部認められる場合でも、その部分と無関係な改良工事まで含まれていないかを見ます。
敷金から差し引くと言われた場合も、控除項目、金額、計算根拠を書面で受け取ります。見積書を受け取ったことと、支払いに合意したことが混同されないよう、内容確認中であることを伝えておくとよいでしょう。承諾を求められても、納得できない項目はその場で決める必要はありません。
契約の締結・更新時期によって適用法の確認が必要な場合もあります。高額請求や特約の効力が争点になったら、契約書一式と被害資料をそろえ、弁護士などに具体的な内容を見てもらってください。
賃貸の水害で修理費用の負担を整理する手順
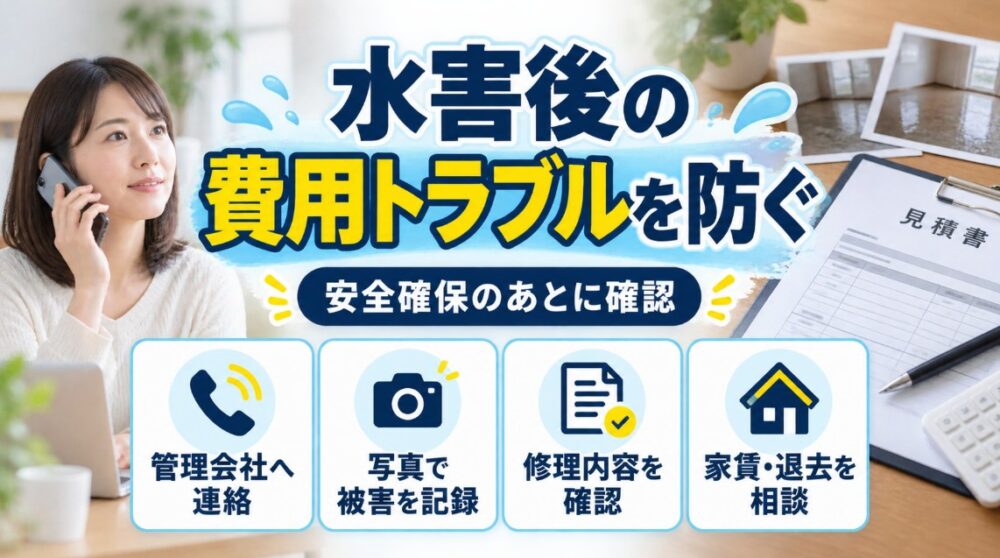
費用の原則が分かったら、実際の復旧を進めましょう。安全確保を出発点に、管理会社への連絡、写真の保存、修理範囲の確認、家賃や住まいの調整を並行して進めると、確認漏れを減らせます。
浸水直後は安全確保と管理会社へ連絡
浸水中に最優先するのは、自分と家族の安全です。水位が上がっている、避難情報が出ている、建物や電気設備の安全が分からない状況では、修理の相談や荷物の回収を後回しにしてください。写真が足りなくなることを心配して危険な場所へ戻るのは避けましょう。
水に濡れた家電は、外側が乾いても内部に泥や水分が残っていることがあります。動くか試すために電源を入れないでください。避難前のブレーカー操作も、安全に行えて時間に余裕がある場合に限ります。分電盤へ近づくために浸水した場所へ入ったり、濡れた設備へ触れたりすることは避け、管理会社や電気の専門業者へ相談します。
安全な場所へ移動できたら、契約書や入居時の案内にある管理会社、緊急連絡先、貸主へ連絡します。建物名、部屋番号、いつ浸水を確認したか、今どこにいるか、室内へ入れる状況かを伝えましょう。広域災害では窓口が混雑するため、電話がつながらなければメールや問い合わせフォームでも記録を残します。
連絡の例:本日の大雨で○号室の床まで浸水しています。現在は安全な場所へ避難済みです。床と壁の下部に被害があり、電気設備の安全は未確認です。現地確認、応急対応、修繕の手配方法をご案内ください。写真は安全が確認でき次第お送りします。
初回の連絡では、責任の結論を出すことより、被害を共有して調査を始めてもらうことを優先します。誰が現地を確認するか、次の連絡はいつか、室内への立ち入り方法はどうするかを確認すると、その後の待ち時間を減らせます。退避中で立ち会えない場合は、その事情も伝えてください。
水が引いた後の片付けも、貸主の建物部分と自分の家財を分けます。畳の撤去、壁の剥離、設備の分解などは、修理方法や保険調査に影響するため、管理会社へ確認してから進めます。建物の危険箇所や共用設備には自分で手を加えないでください。
避難や安全確認の方法は、その時点の自治体・消防・電力会社などの公式情報を確認してください。全国共通の説明だけで現場の安全を判断せず、立ち入り制限がある場合はそれに従いましょう。
写真と罹災証明書で被害を記録する
安全に撮影できる状況になったら、片付けや修理の前に被害を残します。内閣府も、住まいの被害を写真で記録するよう案内しています。私がおすすめしたいのは、部屋全体が分かる写真と、壊れた部分が分かる写真を組み合わせることです。近接写真だけでは、どこにどれくらいの被害があるのか伝わりにくいためです。
室内は部屋ごとの全景、床や壁に残った水位の痕跡、建具、備え付け設備、自分の家財という順に整理すると分かりやすくなります。安全にできるならメジャーなどを添えて浸水の高さも記録しますが、写真のために危険な移動や作業をする必要はありません。撮影日時が残る元データを保存してください。
家財は、品名、メーカー、型番、購入時期、被害の状態を一覧にします。レシートが残っていなくても、注文履歴、保証書、購入前後の写真などが役立つ場合があります。購入額と請求できる金額は必ずしも同じではないため、まず分かる事実を集め、評価は保険会社などに確認しましょう。
濡れた物を保管できず、衛生上の理由などで早く処分する必要がある場合は、保険会社へ処分前の記録方法を尋ねます。連絡できないまま処分せざるを得ないときも、できる範囲で全体、損傷、型番を残し、処分した日時や理由をメモしてください。証拠を残すために危険な物を無理に室内へ置き続けることは避けます。
罹災証明書は、市区町村が住家の被害程度を証明する書類です。賃貸に住んでいる場合も、申請できる人や必要資料を自治体へ確認しましょう。借主と所有者の申請の扱い、受付期間、現地調査までの進め方は自治体の案内に従います。家財など住家以外の被害は、別の証明制度が案内される場合もあります。
注意したいのは、罹災証明書があれば大家さんの責任や保険金額まで確定するわけではない点です。行政の被害認定、保険会社の査定、賃貸借契約上の負担は、それぞれ判断の目的が異なります。保険請求に証明書が必須かどうかも、加入先に確認してください。
写真、連絡履歴、見積書、領収書は一つの場所へまとめ、端末の故障に備えて別の保存先にも残しておくと安心です。後から被害が判明した場合も、日付を付けて追加しましょう。
無断修理を避けて見積書を確認する
早く元の生活へ戻りたいときほど、自分で業者へ頼みたくなりますよね。ただ、賃貸の床や壁は貸主の所有物です。まずは管理会社へ修理を依頼し、作業内容、発注者、支払者を確認することを基本にしてください。借主が契約した工事は、業者に対して借主自身が支払う契約になってしまう場合があります。
一方で、借主が修繕できる例外もあります。民法607条の2は、必要な修繕を知らせた、または貸主が知ったのに相当の期間内に修繕しない場合と、急迫の事情がある場合を定めています。無断修理は常に禁止、という説明も正確ではありません。ただし、どの工事でも自由に発注できるという意味ではないことに注意が必要です。
相当の期間は、何日と一律に決まっているわけではありません。被害の緊急性、生活への支障、部材や業者の手配状況などによって判断が変わります。広域災害で工事が混み合う状況と、連絡を無視して何もしていない状況も分けて考えます。通知日と回答、応急対応の有無を記録しましょう。
借主が支出した費用については、民法608条の必要費の償還が問題になりますが、請求した工事代がすべて戻るとは限りません。貸主の負担に属する必要な費用か、金額や工事範囲が妥当かを説明できる資料が重要です。緊急対応であっても、可能な限り事前連絡と現場記録を残してください。
見積書では、排水や泥の除去、乾燥、撤去、材料交換、廃棄、設備点検などを分けて確認します。一式という記載だけで分からなければ、対象箇所、面積、数量、追加工事の条件を尋ねましょう。修理と同時に設備を上位機種へ変更するなど、復旧を超える工事は別に整理する必要があります。
工期についても、着工日だけでなく、室内へ入れる日、設備が使える日、居住再開の見込みを確認すると役立ちます。乾燥のために機器を使う場合は、電気代などの扱いを先に相談しておくと、後の食い違いを減らせます。
保険金で必ず無料になると勧誘されても、保険会社の確認前に契約を急がないでください。高額な工事を借主が立て替える判断は、貸主の承諾、保険の対象、返金の条件を整理してから行いましょう。
住めない期間の家賃減額と精算方法
水害で部屋の一部が使えず、その原因が借主の責任ではない場合、民法611条により使用できない部分の割合に応じて家賃が減額されます。貸主に落ち度があることを前提とする損害賠償とは、判断の仕組みが異なります。自然災害だから家賃は必ず全額支払う、という結論にはなりません。
ただし、法律上減額されることと、具体的にいくら減るかが自動で決まることは別です。床の一部に汚れが残っているだけなのか、寝室に入れないのか、台所やトイレが使えないのかで、生活への影響は違います。水が引いた日だけでなく、工事や安全確認のために使えなかった期間も記録してください。
割合は床面積だけで機械的に判断するものではありません。小さなスペースでも唯一のトイレなら影響は大きく、同じ面積の収納が使えない場合と同じとは限りません。間取り図に使用できない場所を記し、生活上の支障を添えると、話し合いの材料になります。
例えば、家賃8万円、月30日として、使用できない程度を20%、対象期間を15日と当事者間で合意したと仮定すると、8万円×20%×15日÷30日で8,000円という計算になります。これは計算方法を示す仮定例であり、水害なら20%引きになるという相場や法定基準ではありません。日割り方法も含めて確認が必要です。
減額の問題があるからといって、自己判断で家賃全額を止めないでください。金額に争いがあるまま支払いを止めると、未払いについて別のトラブルが生じるおそれがあります。
すでに支払った分は返金するのか、翌月の家賃と調整するのか、引き落としは通常どおりなのかも決めておきます。合意書やメールには、対象期間、減額額、計算の前提、精算日を残してください。管理会社だけでなく保証会社が収納を扱う場合は、変更内容が伝わっているかも確認します。
家賃の減額とホテル代の負担は別途整理し、同じ損害について重複した精算にならないようにします。合意できない場合や部屋全体が使えない場合は、支払うべき金額や契約の状態について、資料を持って専門家へ相談しましょう。
修理拒否や退去要求があったとき
大家さんから修理しないと言われても、その理由によって次の対応は変わります。保険の査定待ち、業者不足、費用負担の争い、建物を復旧できないという判断を分けて尋ねてください。修理時期が決まらないことと、修繕義務そのものを否定していることは別です。
まず、被害状況、これまでの連絡、求める対応をメールなどで整理し、現地調査の予定と復旧方針の回答を求めます。保険の対象外だから借主が払ってほしいと言われた場合は、保険とは別に、借主負担とする契約上・法律上の理由を示してもらいましょう。感情的な応酬より、争点を一つずつ明らかにする方が判断しやすくなります。
退去を求められたときは、一時避難なのか、合意解約の提案なのか、契約が終了したという主張なのかを確認します。民法611条2項には、残った部分だけでは借りた目的を達成できない場合の借主による解除が定められています。また、全部が使用できなくなった場合の契約終了については616条の2が問題になります。
ただし、短期間の浸水や工事で一時的に使えないことだけを理由に、当然に契約が終わったと決めつけるのは適切ではありません。復旧の可能性、必要期間、建物の状態などによって判断されます。貸主から退去を求められたからというだけで、借主都合の解約届を急いで出さないようにしてください。
引越しを選ぶ場合も、契約終了日、家賃の精算、敷金の返還、水害部分の原状回復、残った荷物の搬出を分けて確認します。通常の自己都合解約なのか、水害による解除や終了なのかで、解約予告や違約金の扱いが争点になることがあります。鍵を返す際にも、受領日と合意した内容を記録しましょう。
相談先としては消費生活センター、自治体の住宅相談、弁護士などが考えられます。消費者ホットライン188は地域の窓口につながる案内先ですが、相談によって相手へ支払いを強制できるわけではありません。賃貸トラブルで消費者センターができることと限界も参考に、求める支援に合う窓口を選んでください。
相談時は契約書だけでなく、写真、連絡履歴、見積書、家賃の支払記録を用意すると、具体的な助言を受けやすくなります。
賃貸の水害と修理費用負担のまとめ
賃貸の水害で修理費用の負担を考えるときは、まず被害を建物、家財、生活費に分けることが大切です。借主に責任のない浸水で住宅として使うための修繕が必要なら、貸主が対応するのが原則です。一方、自分の家具や家電、ホテル代まで自動的に大家負担になるわけではありません。
判断の順番は、壊れた物の所有者を確認し、浸水の原因と借主の責任の有無を調べ、そのうえで契約書と保険を確認する流れです。保険が出るかどうかを最初の結論にしてしまうと、修繕義務と補償の範囲が混ざってしまいます。大家さんの保険が使えないことだけで、借主が全額払う理由にはなりません。
被災直後は、安全確保と管理会社への連絡を優先してください。安全にできる範囲で、部屋全体と損傷箇所の写真、水位の痕跡、家財の一覧を残します。片付けや廃棄の前に保険会社へ必要資料を尋ね、罹災証明書などの行政手続きも並行して進めましょう。
修理の打ち合わせでは、工事範囲だけでなく、誰が発注して支払うか、いつ住める状態に戻るかまで確認します。建物を勝手に改修するのは避け、緊急の修繕や貸主が対応しない場合は、例外の要件と費用請求の根拠を整理する必要があります。立て替える場合は、返金の約束を曖昧にしないことが重要です。
住めない期間の家賃も、そのままにしないでください。使用できない範囲と期間を記録し、減額額や精算方法を貸主と確認します。修理が難しい場合には、退去そのものだけでなく、契約がどう終了するのか、敷金や違約金をどう扱うのかまで書面に残すと、後の行き違いを減らせます。
私としては、被災して大変なときこそ、修理の話と責任の話を一度に決着させようとしないことが大切だと思います。まず安全と復旧に必要な連絡を進め、負担に疑問がある部分は確認中と伝えて資料をそろえる。その進め方なら、急ぐべき対応を止めずに、不明な請求への安易な同意も避けられます。
高額な請求、修理拒否、退去要求で判断に迷ったら、一人で抱え込まず専門家へ相談してください。被害の事実と契約を分けて整理することが、納得できる費用負担と生活の立て直しにつながります。